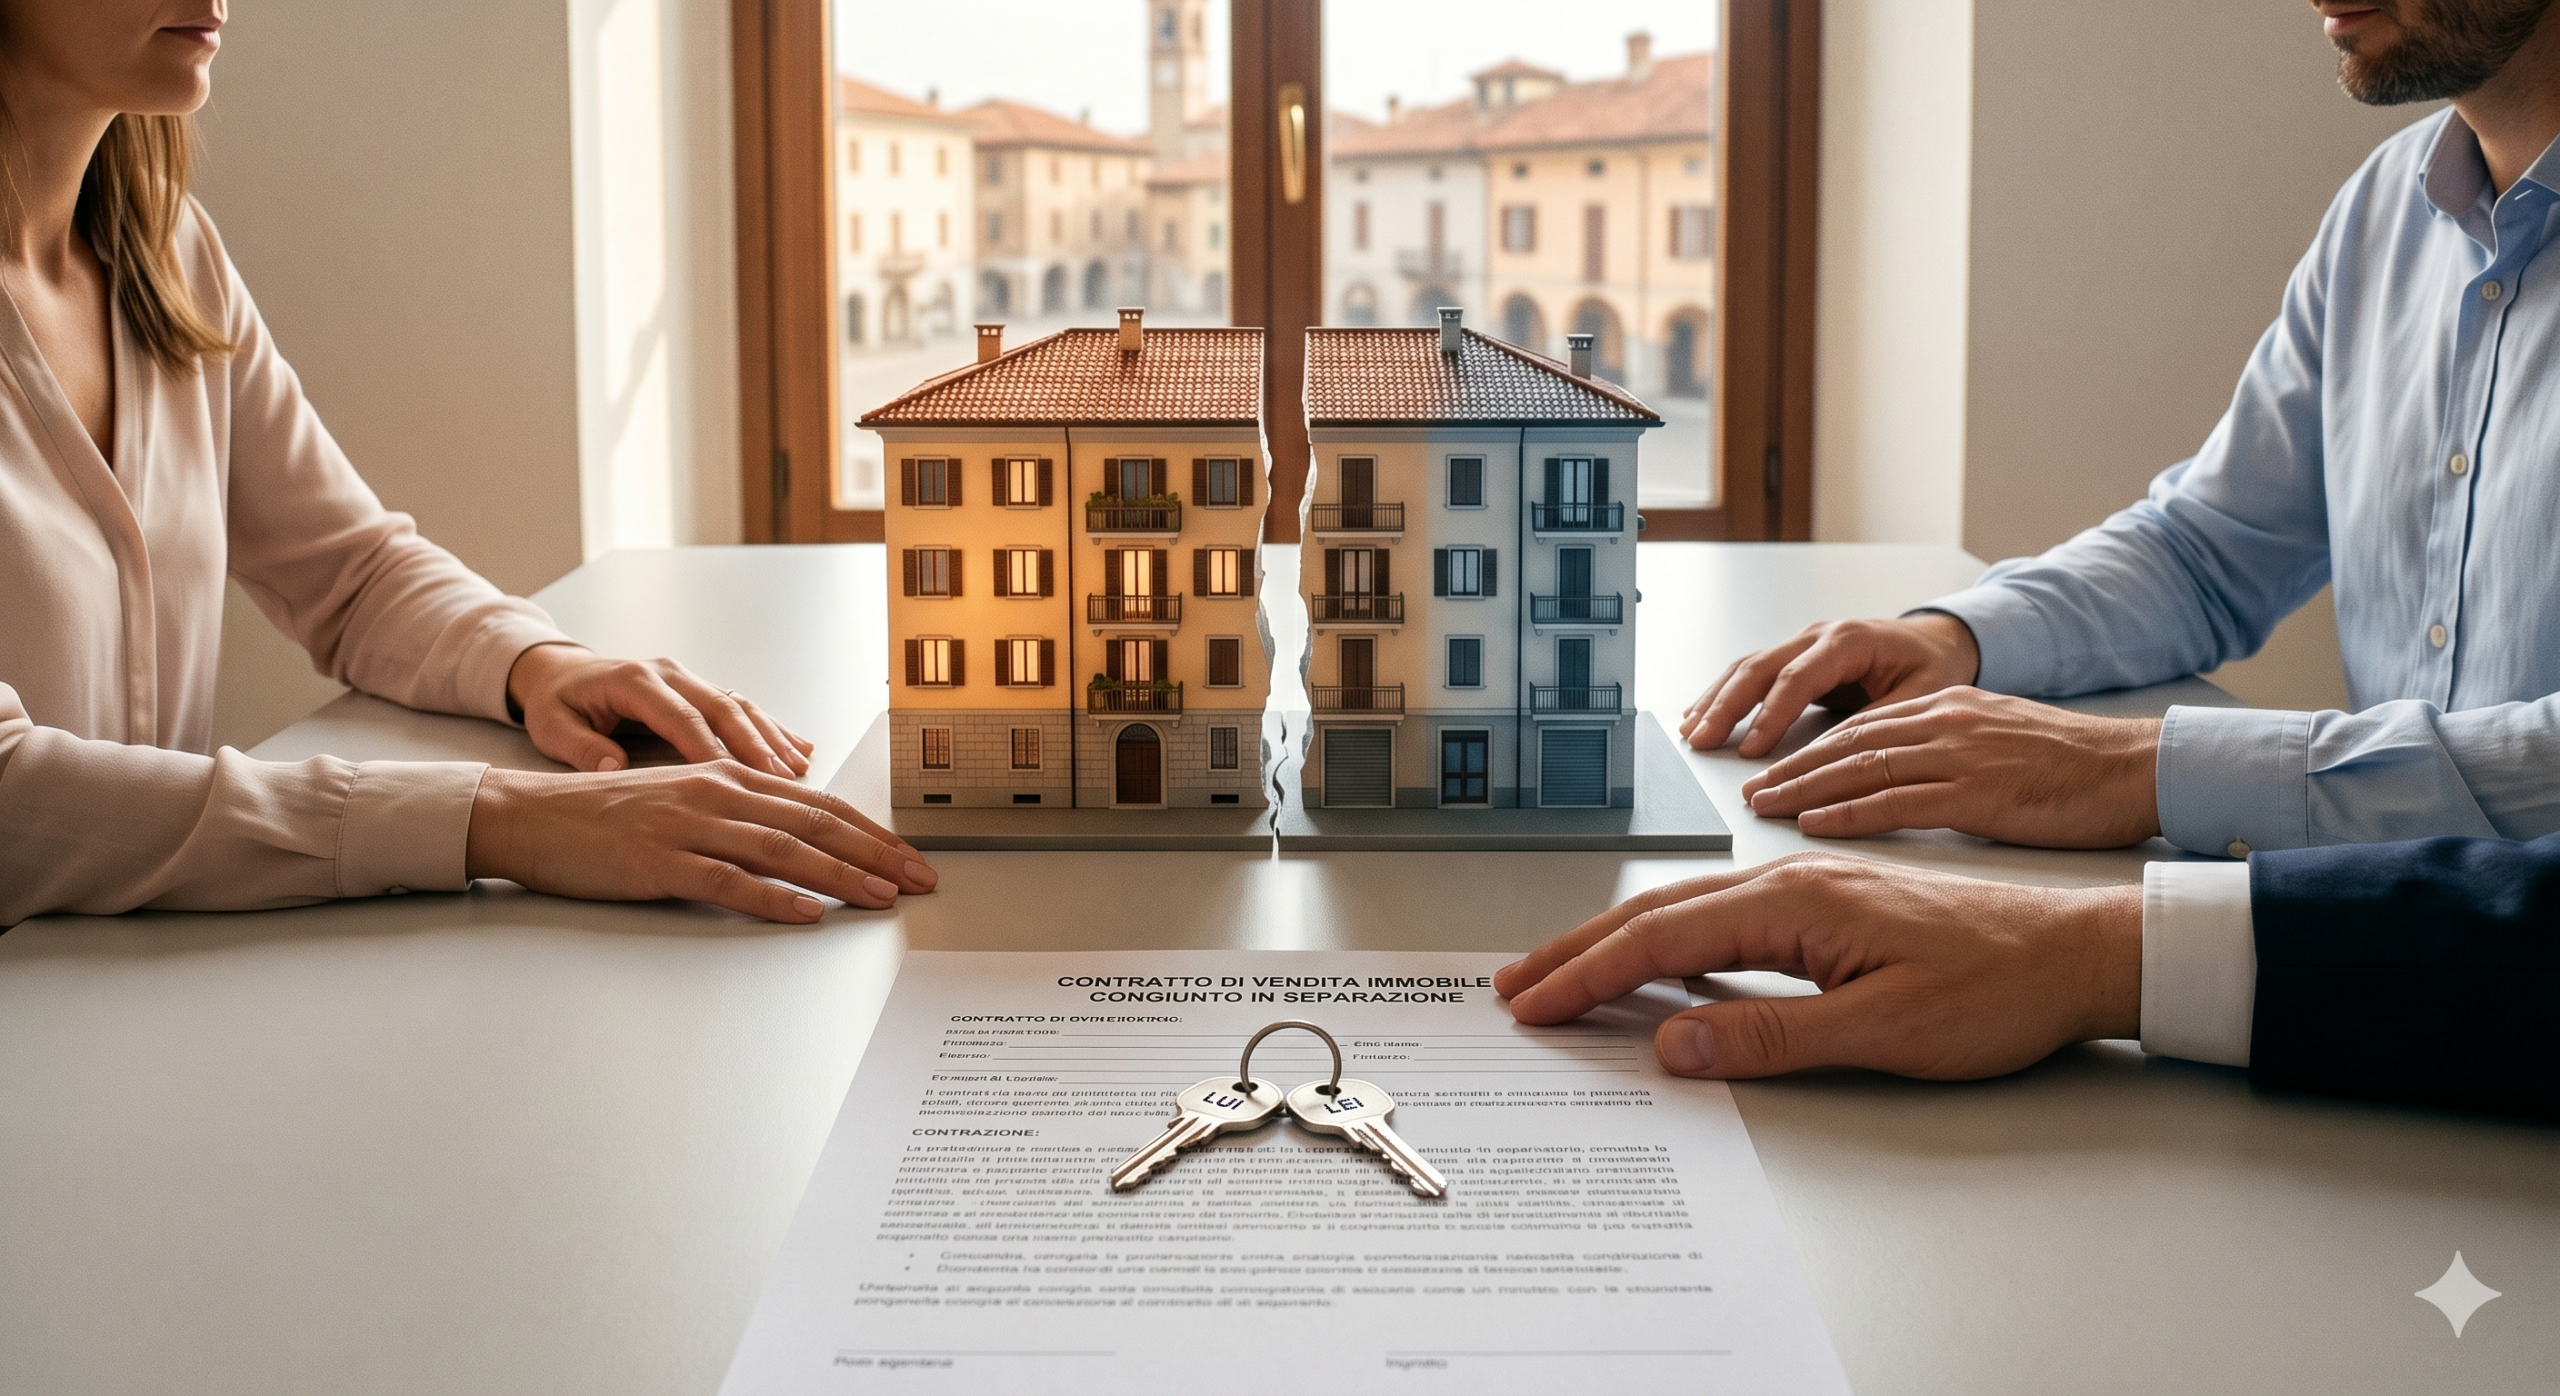
Vendita Casa Cointestata e Separazione: Come Non Perdere Soldi e Salute Mentale
Affrontare una separazione è una delle prove più dure della vita. Oltre al carico emotivo, ci si ritrova improvvisamente a dover smontare un progetto di vita, mattone dopo mattone. E il “mattone” più grande e problematico è quasi sempre la casa coniugale cointestata.
Se vivi nella fascia tra Vimercate, Cavenago, Trezzo sull’Adda e i comuni limitrofi, e stai affrontando questo incubo, fermati un momento. Le decisioni che prenderai nelle prossime settimane determineranno la tua stabilità finanziaria per i prossimi dieci anni.
In questa guida, strutturata per rispondere alle domande legali e pratiche più urgenti, vedremo esattamente cosa fare con la tua casa cointestata, come gestire la “trappola” del mutuo e come muoversi nel nostro specifico mercato locale.
Le Domande Più Frequenti (FAQ Legali e Finanziarie)
Quando scoppia la crisi, la mente si riempie di dubbi. Ecco le risposte dirette (e brutali) alle domande che i coniugi in separazione pongono più spesso ad avvocati e agenti immobiliari.
1. Cosa succede alla casa cointestata se ci si separa?
Risposta breve: La casa rimane di proprietà di entrambi al 50%. Nessuno perde la propria quota di proprietà con la separazione, a meno che non intervenga un accordo scritto o la decisione di un giudice. Se ci sono figli minori, il giudice assegnerà il “diritto di abitazione” al genitore con cui i figli vivranno stabilmente (collocatario), indipendentemente da chi è il proprietario.
2. Posso vendere la casa cointestata senza la firma del mio ex?
Risposta breve: Assolutamente no. Se l’immobile è cointestato (es. al 50%), per vendere a un acquirente terzo serve la firma di entrambi davanti al notaio. Se uno dei due si oppone, la casa non si può vendere sul libero mercato. L’unica alternativa è rivolgersi al giudice per chiedere la “divisione giudiziale”, che purtroppo porta quasi sempre alla vendita dell’immobile all’asta, con una perdita di valore del 30-40%.
3. Chi paga le rate del mutuo cointestato se io esco di casa?
Risposta breve: Per la banca, siete entrambi responsabili al 100%. Il contratto di mutuo è separato dall’accordo di separazione. Anche se il giudice stabilisce che a pagare dovrà essere il tuo ex coniuge, se lui/lei smette di versare le rate, la banca verrà a cercare te, pignorando i tuoi conti o il tuo stipendio.
4. Posso obbligare il mio ex coniuge a comprare la mia metà?
Risposta breve: No, non esiste alcuna legge che obblighi un comproprietario ad acquistare la quota dell’altro. La cessione della quota deve essere un accordo volontario e richiede che chi acquista abbia la liquidità necessaria (o l’approvazione della banca per accollarsi l’intero mutuo).
Le 3 Opzioni Reali per Gestire la Casa (e gli errori da non fare)
Capite le regole del gioco, vediamo quali sono le mosse a vostra disposizione. Nel mercato attuale, le strade praticabili sono solo tre.
Opzione 1: Vendere a terzi e dividere (La Scelta Sicura)
È la soluzione più raccomandata per chiudere definitivamente i ponti. Si mette la casa sul mercato, si trova un acquirente, con il ricavato si estingue il mutuo e si divide la liquidità restante.
- Il vantaggio: Ognuno prende il proprio capitale pulito e può ricominciare da zero (magari comprando un bilocale a Ornago o un appartamento a Busnago in modo autonomo).
- L’ostacolo: Richiede che i due ex coniugi concordino sul prezzo di vendita.
Opzione 2: Uno rileva la quota dell’altro (Attenzione alla Trappola)
Il marito o la moglie decide di restare in casa e “liquida” il 50% dell’altro.
- Il vantaggio: I figli (se presenti) non cambiano abitudini e non subiscono il trauma del trasloco.
- Il pericolo fatale: Se c’è un mutuo in corso, chi esce di casa deve pretendere l’Accollo Liberatorio. Senza questo documento firmato dalla banca, chi se ne va rimane garante del mutuo. Significa che non potrà mai più chiedere un prestito per comprarsi una nuova casa, perché per i sistemi bancari risulterà già indebitato!
Opzione 3: Mantenere la comproprietà (Il Disastro Annunciato)
Decidete di non vendere per “non svendere” e affittate la casa, oppure uno dei due resta dentro e l’altro mantiene il suo 50%.
- Il verdetto: È un incubo gestionale. Chi paga l’IMU? E se si rompe la caldaia? Mantenere una “società” immobiliare con la persona da cui ti stai separando è la garanzia per continuare a litigare per i successivi vent’anni.
Il Mercato Locale: Vendere tra Vimercate, Cavenago e Trezzo sull’Adda
Se decidete per la via più saggia (la vendita a terzi), dovete scontrarvi con la realtà del nostro territorio. Il mercato immobiliare dell’asse Martesana-Brianza Est è estremamente dinamico, ma non perdona gli errori.
Oggi, una villetta a Roncello o un ampio trilocale a Trezzo sull’Adda sono molto richiesti da famiglie che scappano dai prezzi folli di Milano. Tuttavia, gli acquirenti sono diventati iper-prudenti. Se un acquirente fiuta che i proprietari si stanno separando in modo “litigioso”, scapperà a gambe levate. Nessuno vuole versare 30.000 euro di caparra per poi scoprire che la moglie ha cambiato idea all’ultimo minuto o che il marito si rifiuta di liberare l’immobile per il rogito.
I tempi di vendita e le “Svendite” emotive
A Cavenago o Vimercate, una casa proposta al giusto prezzo di mercato si vende oggi in circa 45-60 giorni. Ma durante una separazione, accade spesso una dinamica distruttiva:
- Il coniuge che vuole restare fa valutare la casa pochissimo (così paga meno la quota dell’altro).
- Il coniuge che se ne va la valuta tantissimo (così incassa di più). Il risultato? La casa viene messa in vendita a un prezzo fuori logica, rimane invenduta per mesi, si “brucia” sui portali, e alla fine viene svenduta per sfinimento.
Come uscirne vincitori: Il ruolo dell’Arbitro Neutrale
L’unico modo per vendere una casa cointestata proteggendo i propri soldi è toglierla dalle mani degli avvocati (che sono pagati per litigare) e affidarla a un professionista immobiliare neutrale.
Un bravo consulente locale non fa gli interessi di lui o di lei. Fa gli interessi dell’immobile. Il suo compito è fornirvi una valutazione oggettiva, basata sui reali atti notarili di zona, e fare da “cuscinetto” tra di voi, gestendo le visite e la burocrazia senza obbligarvi a parlarvi o a discutere per ogni singola offerta ricevuta.
Se l’aria in casa è diventata pesante e vuoi capire concretamente quanto vale oggi il vostro immobile, quanto vi resterebbe in tasca al netto del mutuo e come gestire la transizione in modo indolore e discreto, la mossa più intelligente è richiedere un’analisi di mercato neutrale. È il primo passo per trasformare una situazione tossica nella libertà di ricostruirti una vita.
Share this content:


Commento all'articolo